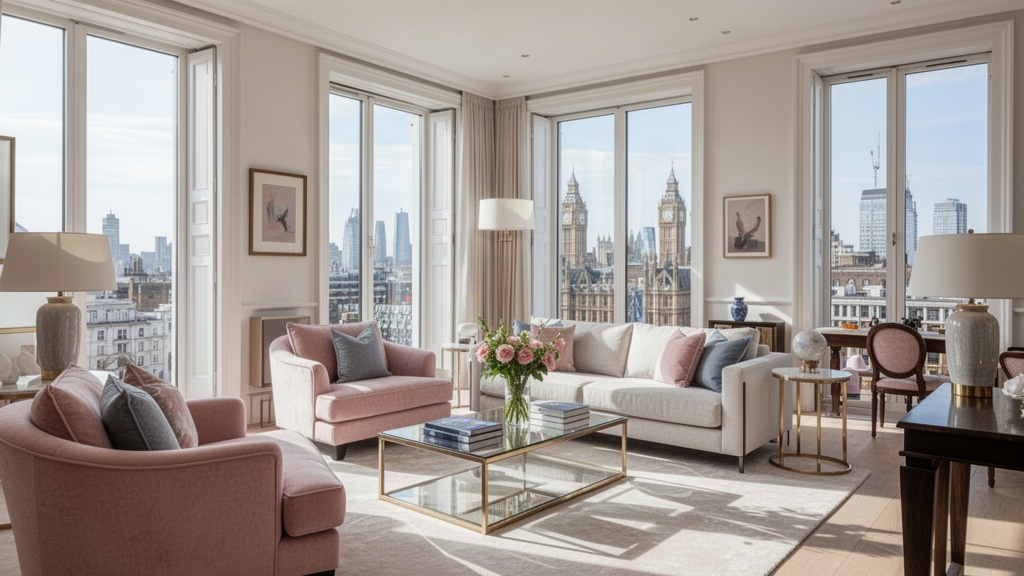
L'achat appartement Londres attire chaque année des milliers d'acquéreurs français, attirés par le dynamisme économique de la capitale britannique et son marché immobilier mature. Pourtant, investir à Londres sans en connaître les règles du jeu peut coûter cher. Le processus diffère radicalement du système français : pas de notaire imposé, des concepts juridiques spécifiques, une fiscalité propre. Le prix moyen d'un appartement londonien avoisine 500 000 GBP, avec des variations considérables selon les arrondissements. Se lancer sans préparation, c'est s'exposer à des erreurs coûteuses. Voici cinq conseils concrets pour aborder ce projet avec méthode.
Comprendre le marché immobilier londonien avant de se lancer
Le marché londonien ne ressemble à aucun autre en Europe. Londres concentre des micro-marchés aux dynamiques radicalement différentes : un appartement à Kensington n'obéit pas aux mêmes règles qu'un bien à Hackney ou à Croydon. Sur les cinq dernières années, les prix ont progressé d'environ 3 % par an en moyenne, selon les données du UK Land Registry, mais cette moyenne masque des écarts importants entre les secteurs prime du centre et les zones périphériques en pleine mutation.
Les acheteurs étrangers ont longtemps été attirés par les quartiers de Mayfair, Chelsea ou Notting Hill. Ces adresses restent prisées, mais leur rendement locatif est souvent plus faible que dans des zones comme Stratford, Canary Wharf ou Battersea, où les projets d'infrastructure continuent d'alimenter la demande. Identifier votre objectif dès le départ, résidence principale ou investissement locatif, oriente directement le choix du quartier.
Les plateformes Rightmove et Zoopla permettent de suivre l'évolution des prix en temps réel et d'analyser les délais de vente moyens par secteur. Un bien qui reste longtemps en ligne signale souvent une surévaluation ou un problème de structure. Consulter ces outils régulièrement pendant deux à trois mois avant toute offre permet de calibrer précisément votre budget et d'éviter de surpayer.
Le marché londonien réagit aussi aux décisions politiques et monétaires britanniques. Les annonces de la Banque d'Angleterre sur les taux directeurs influencent directement les conditions d'emprunt. En 2026, le contexte de taux reste surveillé de près par les acquéreurs, qui doivent anticiper des mensualités variables selon l'évolution monétaire. Une veille régulière sur l'actualité économique britannique n'est pas un luxe, c'est une nécessité.
Les étapes clés du processus d'achat à Londres
Le processus d'achat britannique déroutera tout acheteur habitué au système français. Ici, aucun avant-contrat contraignant n'existe avant l'échange des contrats (exchange of contracts). Jusqu'à ce stade, les deux parties peuvent se retirer sans pénalité. Cette période, appelée gazumping, expose l'acheteur au risque de voir le vendeur accepter une offre supérieure au dernier moment.
Le délai moyen pour finaliser un achat à Londres oscille entre trois et six mois. Ce calendrier intègre plusieurs étapes successives qu'il vaut mieux anticiper :
- Obtenir un accord de principe (Agreement in Principle) auprès d'un prêteur avant de faire une offre
- Mandater un solicitor (avocat spécialisé en droit immobilier) pour gérer les aspects juridiques
- Commander une expertise technique (survey) pour évaluer l'état du bien
- Réaliser les recherches légales (searches) auprès des autorités locales
- Signer l'échange de contrats et verser un acompte de 10 %
- Finaliser la transaction lors du completion, date à laquelle les fonds sont transférés
Choisir un bon solicitor change tout. La National Association of Estate Agents (NAEA) et la Royal Institution of Chartered Surveyors (RICS) disposent d'annuaires de professionnels accrédités. Un solicitor expérimenté sur les transactions avec des acheteurs étrangers anticipera les blocages liés au transfert international de fonds et aux vérifications anti-blanchiment, souvent plus longues pour les non-résidents.
Financer son projet : les options disponibles pour les acheteurs étrangers
Obtenir un financement au Royaume-Uni en tant que non-résident est possible, mais plus complexe qu'une demande classique. Les banques britanniques examinent attentivement la source des revenus, leur stabilité et leur devise. Un salarié en France percevant des revenus en euros devra souvent accepter des conditions légèrement moins favorables qu'un résident britannique.
Plusieurs banques internationales présentes à la fois en France et au Royaume-Uni facilitent ces démarches : HSBC, Barclays International ou BNP Paribas proposent des produits hypothécaires adaptés aux expatriés et aux investisseurs étrangers. L'apport demandé est généralement plus élevé, souvent autour de 25 à 40 % du prix d'achat pour un non-résident, contre 10 à 20 % pour un résident.
La Stamp Duty Land Tax (SDLT) constitue une charge fiscale à ne pas négliger. Cette taxe sur les transactions immobilières est calculée par tranches sur le prix d'achat. Les acheteurs étrangers non-résidents au Royaume-Uni sont soumis à une surtaxe de 2 % supplémentaire depuis 2021, en plus des taux standards. Sur un bien à 500 000 GBP, la SDLT peut représenter une somme significative qu'il faut intégrer dès le départ dans le budget global.
Certains acheteurs optent pour un financement en France, en hypothéquant un bien existant ou en sollicitant un prêt personnel. Cette stratégie peut s'avérer avantageuse si les taux français sont compétitifs, mais elle expose à un risque de change si les revenus locatifs futurs sont en livres sterling. Un conseiller en gestion de patrimoine spécialisé en investissements transfrontaliers aidera à arbitrer entre ces options.
Freehold, leasehold et autres pièges juridiques à connaître
Le droit de propriété britannique distingue deux régimes fondamentaux. Le freehold confère la pleine propriété du bien et du terrain, sans limite de durée. Le leasehold accorde un droit d'occupation pour une durée déterminée, généralement entre 99 et 999 ans. La grande majorité des appartements londoniens sont vendus en leasehold, ce qui soulève des questions spécifiques.
La durée restante du bail influence directement la valeur du bien et la capacité à obtenir un financement. Un bail inférieur à 80 ans devient problématique : les banques refusent souvent de financer ces biens, et la revente s'avère difficile. Prolonger un bail coûte cher et nécessite d'avoir été propriétaire pendant au moins deux ans. Vérifier scrupuleusement la durée du bail avant toute offre est non-négociable.
Le leasehold implique également le paiement d'un service charge (charges de copropriété) et d'un ground rent (loyer foncier). Ces montants varient considérablement selon les immeubles et peuvent atteindre plusieurs milliers de livres par an dans les résidences haut de gamme. Le solicitor doit examiner l'historique de ces charges et les comptes de la copropriété sur les trois dernières années pour détecter d'éventuels travaux à venir non provisionnés.
Depuis la réforme du Leasehold Reform Act de 2024, le gouvernement britannique a renforcé les droits des propriétaires en leasehold, notamment en encadrant les ground rents. Ces évolutions législatives rendent l'accompagnement juridique encore plus indispensable pour un acheteur étranger qui ne maîtrise pas les subtilités du droit anglais des biens.
Ressources fiables et professionnels à mobiliser pour réussir votre achat
Un achat immobilier à Londres mobilise plusieurs professionnels spécialisés. L'agent immobilier (estate agent) représente le vendeur, pas l'acheteur. Cette nuance change tout : ses intérêts ne sont pas alignés avec les vôtres. Faire appel à un buying agent, qui défend exclusivement les intérêts de l'acquéreur, est une pratique répandue dans les segments premium du marché londonien et souvent rentable.
Le RICS certifie les experts en bâtiment qui réalisent les surveys. Trois niveaux d'expertise existent : le rapport de condition basique, le rapport HomeBuyer et le rapport structurel complet. Pour un appartement ancien ou un bien présentant des signes d'usure, un rapport structurel complet vaut largement son coût, entre 600 et 1 500 GBP selon la taille du bien.
Pour les acheteurs français, consulter un conseiller fiscal franco-britannique avant la signature permet d'anticiper les implications côté français : déclaration des revenus fonciers étrangers, convention fiscale franco-britannique de 2008, traitement de la plus-value en cas de revente. Ces aspects fiscaux sont souvent sous-estimés et peuvent générer des surprises désagréables plusieurs années après l'achat.
Le UK Land Registry offre un accès public aux données de transactions passées pour n'importe quelle adresse. Avant de faire une offre, vérifier l'historique des ventes du bien et des propriétés comparables dans la rue donne un avantage réel en négociation. Acheter à Londres avec méthode, c'est transformer un marché complexe en opportunité maîtrisée.