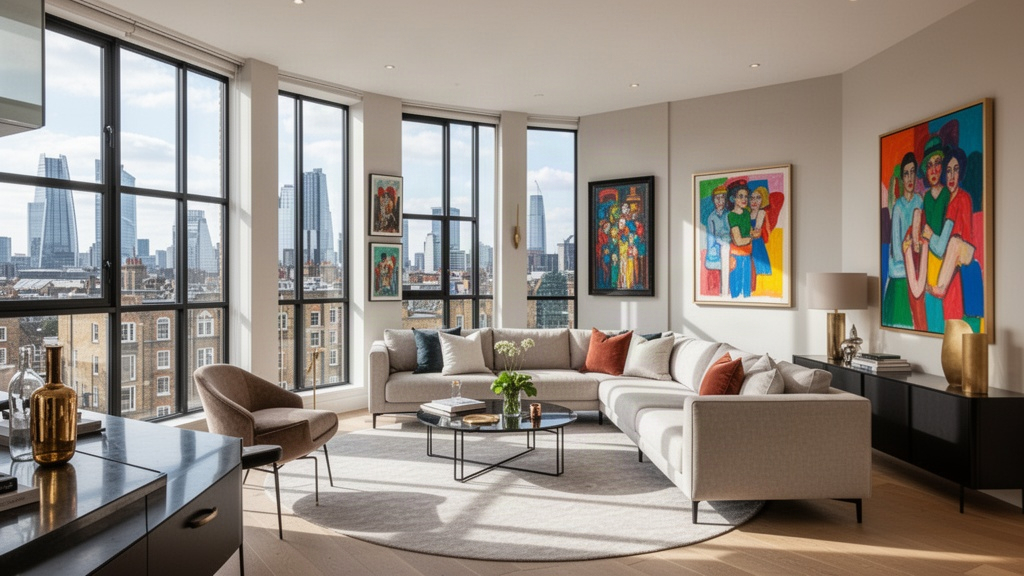
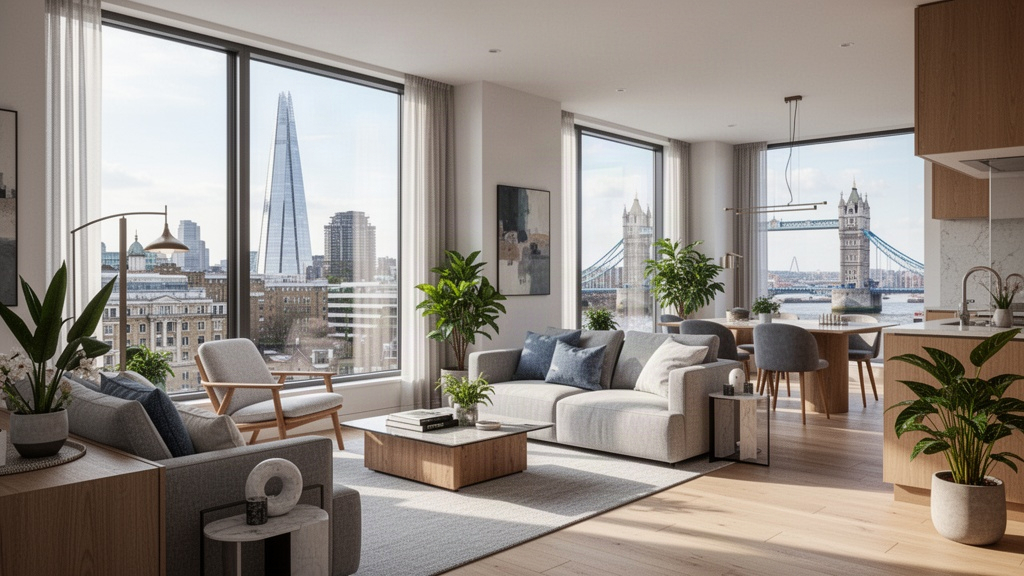
Le marché londonien attire toujours autant les investisseurs étrangers et les acheteurs locaux, malgré des années de volatilité liée au Brexit, aux hausses de taux et à l'inflation. En 2026, la question de l'achat appartement Londres se pose dans un contexte plus stabilisé, avec des signaux positifs qui redonnent confiance aux acquéreurs. Le prix moyen d'un appartement dans la capitale britannique avoisine désormais les 600 000 £, un chiffre qui reflète à la fois la pression démographique constante et l'attractivité persistante de la ville. Comprendre les dynamiques actuelles, anticiper les évolutions et connaître les bons réflexes avant de signer : voilà ce que ce guide propose à quiconque envisage de franchir le pas dans l'une des métropoles les plus compétitives au monde.
État actuel du marché immobilier à Londres
Après une période de correction entre 2022 et 2023, le marché immobilier londonien a retrouvé une trajectoire haussière. UK Finance et le Royal Institution of Chartered Surveyors (RICS) confirment tous deux une reprise progressive de la demande, portée notamment par le retour des acheteurs internationaux et une offre de logements qui reste structurellement insuffisante. La capitale britannique accueille chaque année des dizaines de milliers de nouveaux résidents, ce qui maintient une pression durable sur les prix.
Les données de Savills montrent que les prix ont progressé en moyenne de 4 % par an depuis 2023. Cette croissance n'est pas uniforme : les quartiers de l'Est londonien, comme Hackney ou Stratford, affichent des hausses plus marquées, portées par des projets de rénovation urbaine et une meilleure desserte en transports. À l'inverse, certains secteurs du centre-ville haut de gamme, comme Kensington ou Chelsea, connaissent une progression plus modérée après des années de prix déjà très élevés.
Le segment des appartements concentre la majorité des transactions. Les studios et deux-pièces restent les biens les plus recherchés, notamment par les primo-accédants et les investisseurs locatifs. La location courte durée via des plateformes numériques continue d'alimenter la demande dans certains arrondissements, même si la réglementation municipale tend à encadrer davantage ces pratiques.
L'offre neuve reste insuffisante. Les mises en chantier ont été freinées par la hausse des coûts de construction et les difficultés d'approvisionnement en matériaux observées depuis 2021. Résultat : le stock disponible sur le marché secondaire absorbe l'essentiel de la demande, ce qui soutient mécaniquement les valorisations. Lloyds Banking Group souligne par ailleurs que le nombre de demandes de prêts hypothécaires a augmenté de façon significative en début d'année, signe d'un regain de confiance des ménages.
Ce que les prévisions annoncent pour l'achat d'un appartement à Londres
Les projections convergent vers une poursuite de la hausse des prix en 2026, mais à un rythme plus raisonnable qu'au pic post-pandémique. Savills anticipe une progression comprise entre 3 % et 5 % sur l'ensemble du marché londonien, avec des disparités selon les zones géographiques et les typologies de biens. Les appartements de taille intermédiaire, entre 50 et 90 m², devraient enregistrer les meilleures performances en termes de liquidité.
Le taux d'intérêt hypothécaire moyen se situe autour de 3,5 % en 2026, un niveau nettement inférieur aux pics de 2023 où certains emprunteurs faisaient face à des taux supérieurs à 6 %. Ce recul améliore sensiblement la capacité d'emprunt des ménages et relance des projets d'achat qui avaient été mis en attente. Un emprunteur qui finance 400 000 £ sur 25 ans bénéficie ainsi d'une mensualité allégée de plusieurs centaines de livres par rapport à ce qu'il aurait payé deux ans plus tôt.
Le prix moyen d'un appartement à Londres est estimé à 600 000 £ pour 2026, mais cette moyenne masque des réalités très différentes. Dans l'Est et le Sud-Est de Londres, des appartements corrects s'échangent encore entre 350 000 £ et 450 000 £. Dans les arrondissements centraux ou dans des quartiers prisés comme Islington ou Notting Hill, le budget minimum dépasse facilement le million de livres sterling.
Les primo-accédants restent sous pression malgré l'amélioration des conditions de financement. L'apport personnel exigé par les banques représente généralement entre 10 % et 20 % du prix d'achat, ce qui impose une épargne préalable conséquente. Des dispositifs gouvernementaux comme le Lifetime ISA permettent d'abonder cette épargne avec une bonification de l'État, mais leurs plafonds n'ont pas été relevés depuis plusieurs années, ce qui limite leur efficacité dans un marché à ces niveaux de prix.
Les forces qui façonnent les prix londoniens
Plusieurs facteurs structurels expliquent pourquoi Londres reste l'un des marchés immobiliers les plus résistants d'Europe. La démographie joue un rôle de premier plan : la ville compte plus de 9 millions d'habitants et continue d'attirer des profils qualifiés du monde entier, notamment dans les secteurs de la finance, de la technologie et de la santé. Cette attractivité économique soutient une demande locative forte, ce qui renforce l'intérêt des investisseurs pour les appartements.
La politique monétaire de la Banque d'Angleterre conditionne directement l'accessibilité au crédit. Après plusieurs années de hausse agressive des taux directeurs pour contrer l'inflation, l'institution a amorcé un cycle de baisse en 2024. Ce mouvement se traduit progressivement par des conditions d'emprunt plus favorables, même si les banques restent prudentes dans leurs critères d'octroi. UK Finance rappelle que le taux de défaut sur les prêts immobiliers reste historiquement bas, ce qui limite le risque systémique.
L'environnement politique pèse aussi sur les anticipations des acheteurs étrangers. Les règles fiscales appliquées aux non-résidents ont été durcies depuis 2021, avec une surtaxe de 2 % sur le droit de timbre pour les acquéreurs domiciliés hors du Royaume-Uni. Cette mesure a partiellement refroidi certains investisseurs asiatiques ou du Moyen-Orient, sans pour autant tarir leur intérêt pour les actifs londoniens, perçus comme une valeur refuge.
Enfin, les enjeux environnementaux commencent à peser sur les valorisations. Les appartements avec une bonne note énergétique (EPC) se vendent plus vite et à des prix supérieurs. Les biens classés D ou en dessous souffrent d'une décote croissante, car les acheteurs anticipent des travaux de mise aux normes coûteux. Cette tendance devrait s'accentuer dans les prochaines années à mesure que la réglementation britannique se durcit.
Étapes et stratégies pour réussir son achat
Acheter un appartement à Londres sans préparation est une erreur que commettent encore trop d'acquéreurs, notamment ceux venant de l'étranger. Le marché est rapide : les biens attractifs partent en quelques jours, parfois au-dessus du prix affiché. S'organiser en amont est donc indispensable.
- Obtenir une décision de principe hypothécaire (mortgage in principle) avant de visiter, pour prouver sa solvabilité aux agents immobiliers.
- Choisir un solicitor spécialisé en droit immobilier britannique, qui pilotera la phase de conveyancing (transfert de propriété).
- Vérifier le statut du bien : freehold (pleine propriété du terrain) ou leasehold (bail emphytéotique), ce dernier pouvant comporter des charges annuelles et une durée résiduelle à surveiller.
- Budgéter les frais annexes : Stamp Duty Land Tax, frais de solicitor, frais d'agence et éventuels travaux de mise aux normes énergétiques.
- Faire réaliser un survey (inspection technique) par un professionnel agréé RICS pour identifier d'éventuels défauts structurels avant l'engagement définitif.
Une erreur fréquente concerne le leasehold. De nombreux appartements londoniens sont vendus avec un bail dont il reste moins de 80 ans. En dessous de ce seuil, le renouvellement devient très coûteux et la revente se complique. Vérifier la durée résiduelle du bail avant toute offre n'est pas un détail, c'est une condition sine qua non d'un achat serein.
Les acheteurs français ou européens doivent par ailleurs anticiper les questions fiscales dans leur pays de résidence. L'imposition des revenus locatifs ou de la plus-value lors d'une cession dépend des conventions fiscales en vigueur. Un conseiller fiscal binational peut éviter des surprises désagréables au moment de la déclaration.
Quand et où concentrer son budget à Londres
La géographie londonienne offre des opportunités très différentes selon le profil de l'acheteur. Pour un investisseur qui cherche un rendement locatif supérieur à 4 %, les quartiers comme Barking, Dagenham ou Woolwich présentent des prix d'entrée plus accessibles et une demande locative soutenue, notamment de la part de jeunes actifs. Ces zones bénéficient d'investissements en infrastructures qui devraient soutenir leur valorisation sur cinq à dix ans.
Pour un acheteur qui privilégie la qualité de vie et envisage d'occuper le bien, des quartiers comme Bermondsey, Peckham ou Walthamstow offrent un bon compromis entre prix, qualité de l'offre commerciale et accès aux transports. Ces secteurs ont connu une gentrification progressive au cours de la dernière décennie et conservent un potentiel de valorisation intéressant.
Le timing d'achat reste une question difficile sur tout marché immobilier. Les prévisions de Savills et du RICS suggèrent que 2026 représente une fenêtre favorable : les taux ont baissé, les prix n'ont pas encore retrouvé leur rythme de hausse d'avant 2022, et l'offre disponible est légèrement supérieure à ce qu'elle était il y a dix-huit mois. Attendre une correction significative à Londres est un pari risqué : la ville n'a jamais connu de krach durable, et chaque période de repli a été suivie d'une reprise plus forte. Agir avec méthode, dossier solide en main, reste la meilleure stratégie.